Risiko & Due Diligence
Kredit- und Kontrahentenrisiko
Jeder Verkauf auf Ziel ist eine Entscheidung über eine Gegenpartei. Wir helfen Unternehmen zu beurteilen, wem sie Zahlungsziele einräumen, wie hoch ihr Risiko ist und wie sie es absichern, ohne das Wachstum zu bremsen.
Worum es geht
Kreditrisiko ist die Gefahr, dass ein Kunde oder Partner nicht oder so spät zahlt, dass es schadet. In B2B-Märkten ist es oft das größte Risiko eines wachsenden Unternehmens, und es wird häufig nach Gewohnheit und persönlicher Beziehung gesteuert statt auf Grundlage von Fakten.
Wir beurteilen Gegenparteien, prüfen das Forderungsportfolio als Ganzes und gestalten eine angemessene Absicherung: Kreditlimits und Zahlungsbedingungen, Kreditversicherung, Garantien und Akkreditive sowie eine Überwachung, die Verschlechterungen früh anzeigt.
Kaufmännische und finanzielle Analyse. Keine gesetzliche Abschlussprüfung, kein Rechtsgutachten und keine regulierte Anlageberatung.
Wann es sinnvoll ist
- Sie räumen einem neuen oder schnell wachsenden Kunden ein Zahlungsziel ein
- Wenige Kunden machen den Großteil Ihrer Forderungen aus
- Das Zahlungsverhalten verschlechtert sich
- Sie erwägen eine Kreditversicherung oder überprüfen eine bestehende Police
- Sie handeln international und brauchen eine Zahlungsabsicherung
- Kreditentscheidungen beruhen eher auf persönlicher Einschätzung als auf Daten
Was wir prüfen
Der Umfang wird vorab vereinbart; nicht jedes Mandat erfordert alle Bereiche.
Bonität der Gegenpartei
Finanzprofil, Zahlungsverhalten und Leistungsfähigkeit.
Portfoliorisiko
Konzentration, Limits und Gesamtrisiko über alle Kunden hinweg.
Bedingungen und Limits
Kreditlimits und Zahlungsbedingungen auf Basis von Fakten.
Kreditversicherung
Ob eine Deckung sinnvoll ist und wie eine Police zum Portfolio passt.
Garantien und Akkreditive
Zahlungsabsicherung, wo Risikohöhe oder Entfernung es rechtfertigen.
Überwachung
Frühwarnindikatoren und die Maßnahmen, die sie auslösen.
Wie wir arbeiten
Erfassen
Das aktuelle Risiko nach Kunde, Segment und Markt.
Bewerten
Bonität der Gegenparteien und Konzentration, auf Basis der Fakten.
Absichern
Limits, Bedingungen und Instrumente passend zum Risiko.
Überwachen
Indikatoren und Routinen, die Verschlechterungen früh erkennen.
Typische Situationen
Beispielhafte Situationen, keine Mandantenfälle.
Ein Hersteller mit einem dominanten Kunden
Konzentration und Kreditrisiko beziffert, dazu die Optionen, beides zu verringern.
Ein Großhändler eröffnet schnell neue Kundenkonten
Ein Rahmen zur Beurteilung von Gegenparteien, damit sich Limits an Fakten orientieren und nicht an der Beziehung.
Ein Exporteur erschließt einen neuen Markt
Ob Akkreditive, Garantien oder Versicherungen nötig sind und was sie jeweils kosten würden.
Berater
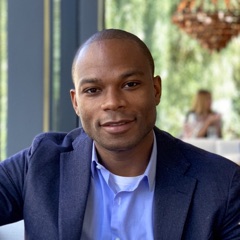
Richard Cuaresma unterstützt Unternehmen bei besseren Entscheidungen dort, wo Wachstum, Kredit, Liquidität, Risiko und Technologie zusammentreffen.

Sagen Sie uns, an wen Sie zu welchen Bedingungen verkaufen. Wir sagen Ihnen, wo das Risiko liegt.
Ihr Kreditrisiko besprechenVertraulich und unverbindlich.