Risques et due diligence
Risque de crédit et de contrepartie
Chaque vente à crédit est une décision sur une contrepartie. Nous aidons les entreprises à évaluer à qui elles accordent du crédit, quelle exposition elles portent et comment la protéger sans freiner leur croissance.
De quoi s’agit-il
Le risque de crédit est la probabilité qu’un client ou un partenaire ne paie pas, ou paie suffisamment en retard pour vous pénaliser. Sur les marchés B2B, c’est souvent le risque le plus important que porte une entreprise en croissance, et il est fréquemment géré par habitude et selon la relation plutôt que sur la base d’éléments factuels.
Nous évaluons les contreparties, examinons le portefeuille de crédit dans son ensemble et concevons une protection proportionnée : limites et conditions de crédit, assurance-crédit, garanties et lettres de crédit, ainsi qu’un suivi qui signale tôt toute dégradation.
Analyse commerciale et financière. Ne constitue ni un audit légal des comptes, ni un avis juridique, ni un conseil en investissement réglementé.
Dans quels cas
- Vous accordez du crédit à un client nouveau ou en forte croissance
- Quelques clients représentent l’essentiel de vos créances
- Les comportements de paiement se dégradent
- Vous envisagez une assurance-crédit, ou réexaminez une police existante
- Vous travaillez à l’international et devez sécuriser vos encaissements
- Les décisions de crédit reposent davantage sur le jugement que sur les données
Ce que nous examinons
Le périmètre est convenu dès le départ ; toutes les missions ne mobilisent pas l’ensemble des domaines.
Solidité de la contrepartie
Le profil financier, le comportement de paiement et la capacité à honorer ses engagements.
Exposition du portefeuille
La concentration, les limites et l’exposition globale sur l’ensemble des clients.
Conditions et limites
Des limites de crédit et des délais de paiement fixés sur des éléments factuels.
Assurance-crédit
L’opportunité d’une couverture, et la manière dont une police s’articule avec le portefeuille.
Garanties et lettres de crédit
La sécurisation des paiements lorsque l’exposition ou l’éloignement le justifie.
Suivi
Des indicateurs d’alerte précoce et les actions qu’ils déclenchent.
Notre méthode
Cartographie
L’exposition actuelle par client, par segment et par marché.
Évaluation
La solidité des contreparties et la concentration, sur la base des éléments disponibles.
Protection
Des limites, des conditions et des instruments adaptés au risque.
Suivi
Des indicateurs et des routines qui détectent tôt toute dégradation.
Situations types
Situations données à titre d’illustration, et non cas de clients réels.
Un fabricant dépendant d’un client dominant
La concentration et l’exposition au risque de crédit chiffrées, et les options pour les réduire.
Un distributeur qui ouvre rapidement de nouveaux comptes
Un cadre d’évaluation des contreparties pour que les limites reposent sur des éléments factuels plutôt que sur la relation.
Un exportateur qui aborde un nouveau marché
La nécessité éventuelle de lettres de crédit, de garanties ou d’une assurance, et le coût de chaque solution.
Votre contact
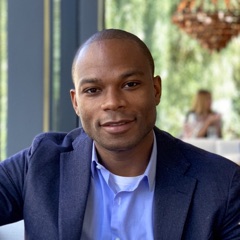
Richard Cuaresma aide les entreprises à prendre de meilleures décisions là où se croisent croissance, crédit, trésorerie, risque et technologie.

Dites-nous à qui vous vendez et à quelles conditions. Nous vous dirons où se situe l’exposition.
Faire le point sur votre exposition au créditConfidentiel et sans engagement.